
IDTechEx预测:电动汽车电池和电池组材料市场规模将达到520亿美元
2021/3/9 11:10:04
在电池芯(Battery Cell)和电池组(Battery Pack)层面上,电动汽车(EV)中的锂离子电池与它们所取代的燃油汽车(ICE)对材料的要求非常不同。ICE传动系统严重依赖铝和钢合金,而锂离子电池则使用了大量的其他材料,如镍、钴、锂、铜、绝缘材料、热界面材料,以及别的更多材料用来制造电池和电池组。如果没有电动汽车市场的腾飞,这些材料的市场需求也不会迅速增长。
IDTechEx的最新报告《2021-2031年电动汽车电池和电池组材料》(Materials for EV Battery Cells and Packs 2021-2031),介绍并分析了电动汽车市场中用于电池和电池组组装和生产的材料的趋势。除市场预测外,该报告还提供了20多种关键材料类别的市场预测。
电池芯材料
原始设备制造商正在改变他们制造电池的方式。提高能量密度是一个关键的考虑因素,同时也是考虑所使用材料的可持续性。许多涉及的材料都存在开采实践问题或供应链不稳定。其中一种材料是钴,这种材料不仅价格昂贵,而且其供应和开采主要限于中国和刚果。因此,OEM厂正倾向于在一些新车型中使用NMC 622或NMC 811等镍阴极材料。
直到2018年,中国电动汽车市场主要使用磷酸铁锂(LFP)阴极。到2019年,只有3%的汽车使用LFP电池。然而,特斯拉现在推出了中国制造的LFP Model 3,这可能会颠覆这一趋势。此外,LFP广泛用于中国电动公交车等市场。尽管钴等材料的市场份额在下降,但电动汽车市场的快速增长将推动钴等材料的需求在未来10年急剧上升。
电池组材料
虽然锂离子电池能量密度的提高可能是公众眼中最显著的电池改进,但我们也看到了电池组级能量密度的提高速度比电池芯级的提高速度更快。制造商们正在改进他们的电池设计;电池周围使用的材料量正在稳步减少,实现了更轻的电池组或更多的电池芯所用的材料重量相同。一些封装组件的材料选择也会影响这些改进。人们对轻量化、阻燃材料、热界面材料等复合材料外壳的研究越来越感兴趣。热管理策略也会影响这些选择,随着能量密度的增加和消费者对快速充电的需求,热管理必须更加有效,但同时也要提供更小更轻的封装。一些材料的单车使用量在下降,但这往往被快速增长的电动汽车市场所掩盖。
在该报告中,IDTechEx给出一个广泛的数据库,分析整理了300多个纯电池动力车和插电式混合动力乘用车的数据,从而得出电池芯和电池组的趋势,包括能量密度、能量容量,电池形状尺寸、化学成分、热管理策略等,给出一组全面的材料要求和市场价值的预测。
更多信息请访问:www.IDTechEx.com/EVBattMat
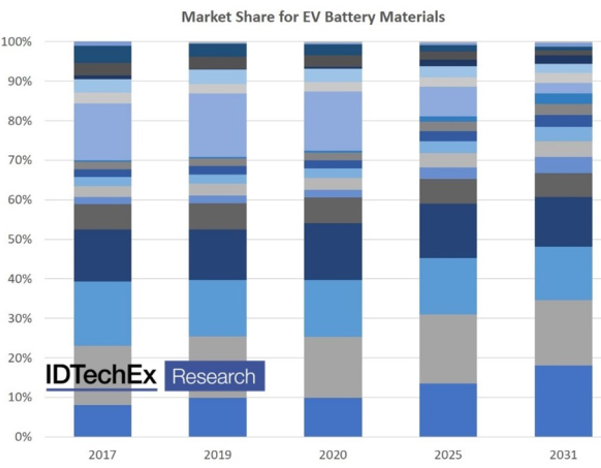
能量密度提高影响几种材料的市场份额
Source: IDTechEx, "Materials for EV Battery Cells and Packs 2021-2031"
声明:本网站部分文章转载自网络,转发仅为更大范围传播。 转载文章版权归原作者所有,如有异议,请联系我们修改或删除。联系邮箱:viviz@actintl.com.hk, 电话:0755-25988573

