
2020/10/13 13:22:05
来源:未来智库
报告提纲:
一、IP投资逻辑框架
IP:设计架构的重要组成,芯片设计的“原材料”
IP行业成长路径:进入以数据为中心推动的未来十年
IP全景图:四大细分市场,处理器IP占据半壁江山
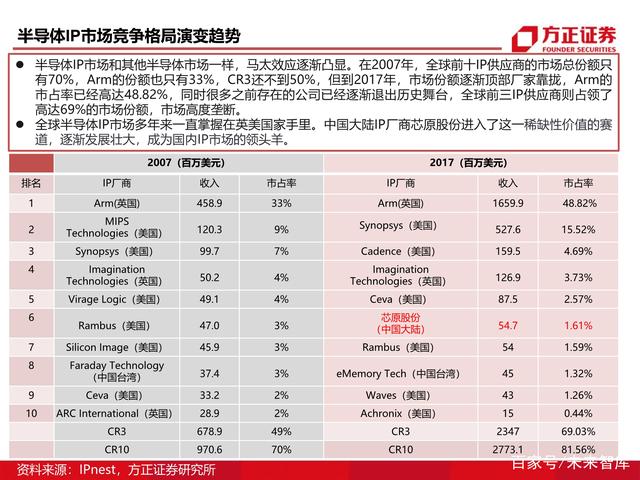
IP市场格局:高度集中,龙头企业地位稳固
二、IP:产业链顶端,深层技术要素
IP的源起及发展
IP:硬科技创新的深层要素
IP厂商的运营模式及创收模式
三、IP行业格局及发展趋势剖析
IP全球市场格局及细分市场龙头
以IP复用为基础的SoC技术
RISC-V:IP发展新际遇四、国产IP:亟待突破,曙光已现。国产IP当前发展现状
国产IP市场空间与发展潜力分析
探寻国产IP投资机会
报告摘要:
IP:设计架构的重要组成,芯片设计的“原材料”
IP与设计架构:架构设计作为芯片设计的第一步,本质上是实现对于产品要求的初步解释。随着集成电路设 计规模的不断扩大,出现了很多成熟的常用设计模块,即为IP,现在芯片正向设计,不再是完全从0开始, 都是基于某些成熟的IP,并在此基础之上进行芯片功能的添加。现在主流的芯片架构,比如CPU中的Arm架 构、X86架构,都是基于IP设计的。
IP在芯片设计中的核心作用:芯片设计上游主要包括EDA和IP,EDA是作为芯片设计工具和辅助性软件,IP 作为芯片设计的“原材料”。总体而言,芯片设计即为通过选取符合要求并实现相关功能的IP,运用EDA工 具将程式码转换成实际的电路图。
◆ PC时代,随着集成电路技术不断升级,芯片设计复杂程度提升,行业分工趋于细化,IP产业应运而生;
◆ MI时代的两大操作系统及应用开发,都选择了Arm,半导体IP市场在不断成长,Arm也成为了全球半导体行业分工中IP授权的龙头,2019年市占率超过40%;
◆ AIoT时代,受数据中心驱动,市场空间持续打开。另外具备开源生态的指令集RISC-V,因具备自由开放、成本低、功耗低等方面的优势,成为IP行业全新际遇,或将重塑行业格局。
IP行业的两大核心竞争力
一、通过工艺研发或者并购所产生IP池的丰富度。IP池的深度是打造自身技术护城河的关键环节,Arm在IP总 收入方面能保持市场领先地位,因为其IP池所带来的专利使用费每年超过数十亿,大大超过了竞争对手。相比 较下,国内厂商所积累的IP多是依靠并购而来,且在关键的中央处理器(CPU)IP方面仍待突破。
二、客户网络效应所建立的上下游生态体系。IP公司之间的竞争,除了各家技术上的独特性,更多还要看建立 生态的能力,Arm能够成为移动时代王者的核心因素,除了CPU和GPU架构等核心IP,还在于联合合作伙伴建 立了IP-芯片-应用的一体化生态,从而形成了高壁垒。Arm仅是去年签署的授权许可协议就达到1767份,近五 年客户累计超过450个,包括IBM、高通、英伟达、微软、苹果等全球知名公司,这为其搭建完善的生态系统供 应链提供了基础。我国的半导体IP份额比重较低,IP公司之间的竞争除了各家技术上的独特性,更为重要的是 能否建立起一种生态的能力。
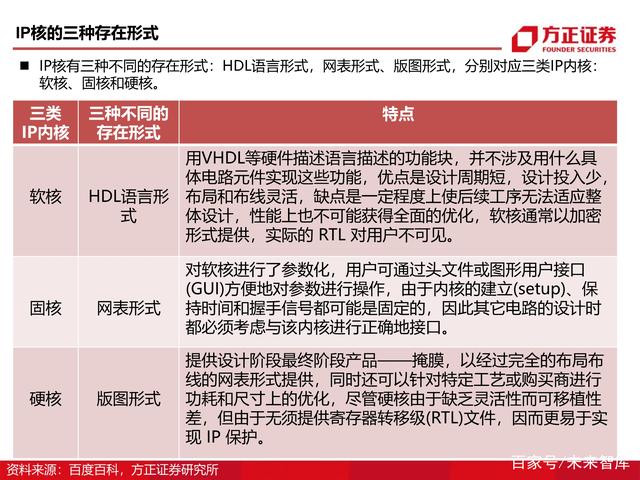
▌IP的源起及发展:半导体IP是指在集成电路设计中那些通过验证的、可重复使用的、具有特 定功能的宏模块,可以移植到不同的半导体工艺中。IP授权的出现源自半导体设计行业的分 工,设计公司无需对芯片每个细节进行设计,通过购买成熟可靠的IP方案,实现某个特定功 能。这种类似“搭积木”的开发模式大大缩短了芯片的设计周期,节约了设计成本,在降低 芯片设计难度的同时提高了芯片的性能及可靠性。
▌IP:硬科技创新的深层要素:IC设计产业的发展离不开其上游生态链的支持,而IP正是集成 电路设计产业链的上游关键环节。作为上游的上游,IP成为硬科技创新的深层要素。IP厂商的运营模式及创收模式。
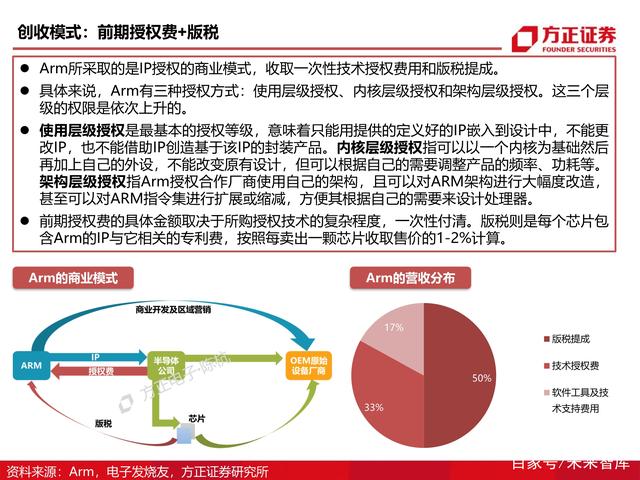
▌半导体IP的运营模式包括:半导体IP授权服务,是指向客户 单独提供处理器IP、数模混合IP和射频IP等半导体IP授权业务;一站式芯片定制服务,是指向 客户提供平台化的芯片定制方案,充分利用半导体IP资源和研发能力,满足不同客户的芯片 定制需求。
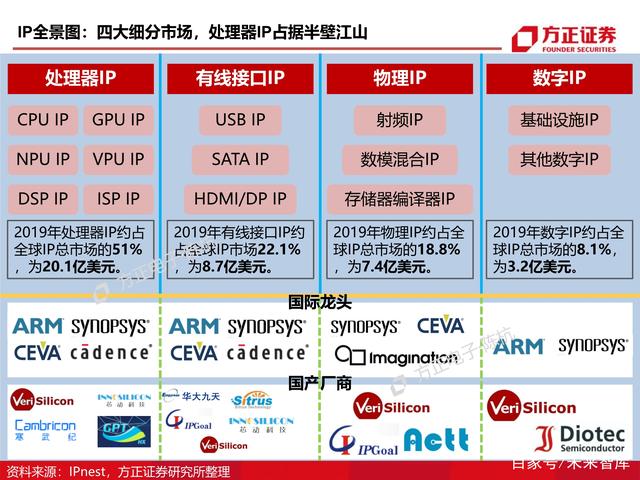
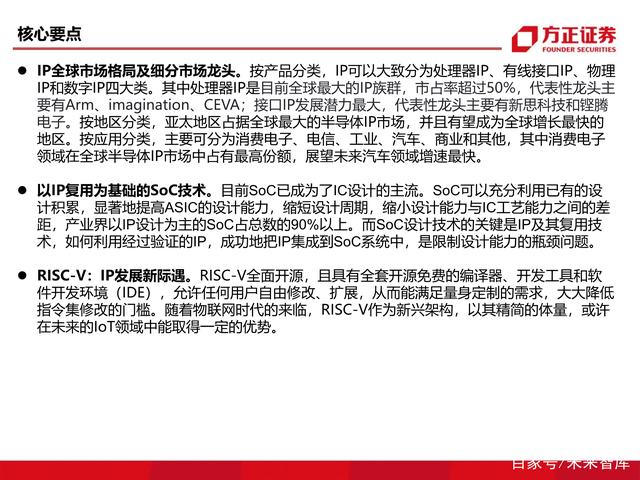
▌半导体IP的创收模式包括:前期授权费+版税,Arm所采取便是收取一次性技术授 权费用和版税提成。IP全球市场格局及细分市场龙头。按产品分类,IP可以大致分为处理器IP、有线接口IP、物理
IP和数字IP四大类。其中处理器IP是目前全球最大的IP族群,市占率超过50%,代表性龙头主
要有Arm、imagination、CEVA;接口IP发展潜力最大,代表性龙头主要有新思科技和铿腾
电子。按地区分类,亚太地区占据全球最大的半导体IP市场,并且有望成为全球增长最快的
地区。按应用分类,主要可分为消费电子、电信、工业、汽车、商业和其他,其中消费电子
领域在全球半导体IP市场中占有最高份额,展望未来汽车领域增速最快。
▌以IP复用为基础的SoC技术:目前SoC已成为了IC设计的主流。SoC可以充分利用已有的设 计积累,显著地提高ASIC的设计能力,缩短设计周期,缩小设计能力与IC工艺能力之间的差 距,产业界以IP设计为主的SoC占总数的90%以上。而SoC设计技术的关键是IP及其复用技 术,如何利用经过验证的IP,成功地把IP集成到SoC系统中,是限制设计能力的瓶颈问题
▌RISC-V:IP发展新际遇。RISC-V全面开源,且具有全套开源免费的编译器、开发工具和软 件开发环境 (IDE),允许任何用户自由修改、扩展,从而能满足量身定制的需求,大大降低 指令集修改的门槛。随着物联网时代的来临,RISC-V作为新兴架构,以其精简的体量,或许 在未来的IoT领域中能取得一定的优势。
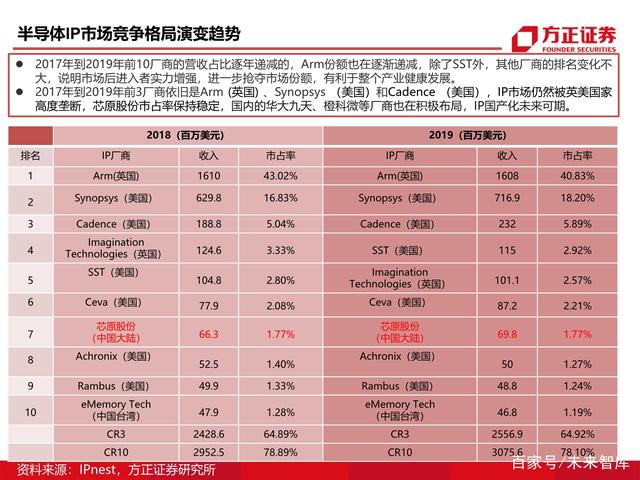
▌国产IP当前发展现状:中国大陆已是全球最大的电子设备生产基地,因此也成为了集成电路器 件最大的消费市场,而且其需求增速持续旺盛。面对巨大需求,当前国产集成电路的供给严重 不足。据波士顿咨询数据显示,2018年国产半导体自给率仅有14%,对于进口依赖程度依然 较高。前十大IP厂商中仅排名第7的芯原股份为大陆厂商,市占率仅为1.8%。IP国产化需求迫 切。
▌国产IP市场空间与发展潜力分析:全球竞争格局逐步改善,中国大陆芯片设计公司数量已呈快
速增长趋势。据ICCAD数据显示,自2016年以来,我国芯片设计公司数量大幅提升,2015年
仅为736家,2019年则增长至1780家,年均复合增长率为24.71%。由于中国大陆芯片设计公
司的不断崛起,本土设计项目在全球设计项目中的占比不断增高。乘着物联网、5G、人工智
能等新技术的东风,以及世界半导体产业中心的转移,半导体产业“国产化”具有较大空间, 预计2027年中国半导体市场自给率有望达到31.2%。
报告节选如下(附部分图):
(......)
声明:本网站部分文章转载自网络,转发仅为更大范围传播。 转载文章版权归原作者所有,如有异议,请联系我们修改或删除。联系邮箱:viviz@actintl.com.hk, 电话:0755-25988573

