
2020/1/13 15:07:21
来源:拓墣产业研究院
资本支出是晶圆代工厂对半导体产业未来趋势看法与投入状况的重要指标,在2019年全球经济不稳定造成的晶圆代工产业衰退下,晶圆代工厂若要提高资本支出,需有明确强劲动能支撑。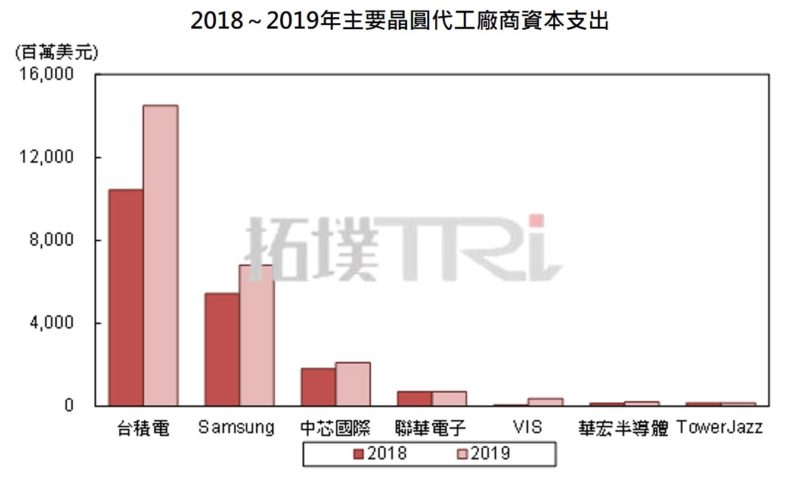
(Source:拓墣产业研究院,2019.12)
先进制程竞赛推动资本支出竞争,三星投资计划引关注
台积电为扩展7纳米产线与开发5纳米及以下制程技术,于2019年资本支出增幅约40%;另外,在5纳米产能规划上优于预期以及对先进封装厂的投资,皆是希望能在先进制程发展,持续拉开与竞争对手的距离。
从台积电在2020年布局来看,3纳米试产线的建置、2纳米先进研发中心厂房的建置,以及新8英寸厂产线和扩增先进封装产能等,可预期⑴台积电在2020年资本支出将维持一贯的高水准,甚至可望持续增加,对于下游供应链厂商的助益效果及在产品竞争力上的进步仍相当可期。
三星(Samsung)晶圆代工业务在2019年资本支出也较2018年高,用于扩产7纳米产能与更先进制程研发。此外在2019年4月,⑵三星宣布将于2030年前投入1,160亿美元发展半导体业务,重点将用在逻辑IC设计方面。在不造成三星集团的经济负担下,增加投资对于技术开发与市场布局将有助益,也能为其与台积电的军备竞赛做准备。
三星的10年投资计划在短期可能对技术发展有助益,但若从长期来看,观察重点仍在三星如何在市场上扮演好两种角色。1)在晶圆代工方面,需免除客户对三星LSI同为竞争对手的疑虑;2)在IDM方面,则需考量提升设计与制造能力,并选择正确的应用领域以获得更好利润。因此,若同时要能对应两种商业模式且皆要获得好的结果,增加投资或许只能说是必要的第一步。
成熟制程厂商资本支出弹性调整,中国大陆厂商扩产计划最积极
相较于发展更先进制程所需增加的资本支出,在以成熟制程为主的厂商,则视市场需求变化弹性调整。格芯(GlobalFoundries)与联电在先进制程开发暂缓脚步,没有较大的扩产计划,2019年资本支出预估持平或减少。联电受惠成熟制程,预估2020年接单状况良好,以目前市场关注的CMOS与OLED驱动IC来看,皆有好消息传出,⑶2020年联电可能有机会提高资本支出。
而格芯在2020年将交割出售给ON Semiconductor与世界先进的厂房,届时在产能分配上可能做出调整,不太会出现扩产的可能,因此⑷格芯预估2020年资本支出可能持平或小幅衰退。
相较之下,中国大陆晶圆代工厂商扩产计划则较为明确,展望2020年,⑸中芯国际预计增加8英寸晶圆月产能25K,12英寸晶圆月产能30K;⑹华虹半导体则计划补足12英寸晶圆规划的总产能,加上两家厂商皆有发展先进制程规划,未来资本支出还可望持续提升。
另一方面,在芯片自制的政策推动下,中国大陆不少晶圆代工厂2020年扩产计划仍相当积极,尤其在5G和车用等产业推升下,成熟制程也逐渐出现产能吃紧状况,加上市场普遍对2020年需求预估抱持正面态度,更促动晶圆代工厂商提高资本支出的信心。
值得注意的是,美中贸易摩擦虽释出正面讯息,仍不减中国大陆市场去美化趋势,无论是晶圆代工厂产能规划或上游硅晶圆到半导体设备厂商皆积极提升国产化供给占比。
加上2020年中国8英寸硅晶圆将逐步启动供应,虽从整体半导体市场来看可能出现供过于求状况,但对中国大陆境内市场来说是提升战力的一环,或将挹注中国大陆晶圆代工厂商额外的硅晶圆补给量以加速成熟制程布局。
(SiSC总结一下:2020年国际上赫赫有名的Foundry绝大多数有增加资本支出的计划,如台积与三星是因为竞争先进制程而投入,联电是因为自身制程成熟且市场需求增大自然而然地增加投入,格芯则缓步退出;而国内FAB厂如中芯国际以及华虹,或因为市场需求增大或因为履约或因为抢占市场先机的关系,必定会在2020年加大投入。且不说全国陆陆续续拉起来的新产线,建设自然需要高投入)
声明:本网站部分文章转载自网络,转发仅为更大范围传播。 转载文章版权归原作者所有,如有异议,请联系我们修改或删除。联系邮箱:viviz@actintl.com.hk, 电话:0755-25988573

