
2020/4/9 11:43:46
据报道:2020 年 4 月 7 日,由于中芯国际2020年第一季收入超预期增长,增速为近五年新高,中芯国际公告上调 该季收入及毛利率指引,收入指引从原先环比增长 0%至 2%调整为环比增长6%至8%,毛利率指引从原先21%至23%调整为环比增长25%至27%。
鉴于2019年业绩低基数,公司2020年Q1收入同比大幅增长约40%,环比增长约6%~8%。毛利率方面,Q1毛利率约25%~27%,2019Q4毛利率约23.8%,2019年Q1毛利率约18.2%,同比与环比均大幅提升。
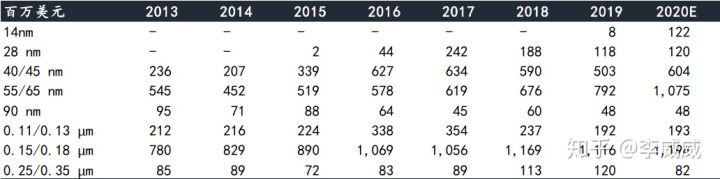
具体来看,公司订单能见度高,产能利用率维持高位,在Q1下半季仍接近满载运营,Q1实现收入超预期增长。其中65/55nm制程订单火爆,多款紧缺产品CIS、NOR Flash等挤占产能,于2019年底引发代工费上调。Q1毛利率环比持续提升,预计先进制程(≤28nm)以及高紧缺制程(65/55nm)业务占比环比提升,相应产品后段配套工艺订单有望超预期释放。
据知乎作者李威威在《如何看待麒麟710A由中芯国际制造》文中表示,SMIC这个事情和华为14nm 麒麟710A的转单关系不大,因为14nm工艺在中芯国际的营收占比不足1%,对于整体营收几乎无影响。主要的原因还是国产转单。受到贸易摩擦及海外疫情的影响,部分国内 IC设计厂有转单到大陆的意愿,中芯国际为大陆晶圆代工龙头,优先受益。
声明:本网站部分文章转载自网络,转发仅为更大范围传播。 转载文章版权归原作者所有,如有异议,请联系我们修改或删除。联系邮箱:viviz@actintl.com.hk, 电话:0755-25988573

