
2020/4/13 13:22:05
来源:华进半导体微信号,译自Yole Développement
供应链管理是系统级封装业务成败的关键因素
近年来,随着系统级封装从低端应用(小尺寸、I/O数少)拓展至高端应用(大尺寸、I/O数多),其市场需求量显著增加。
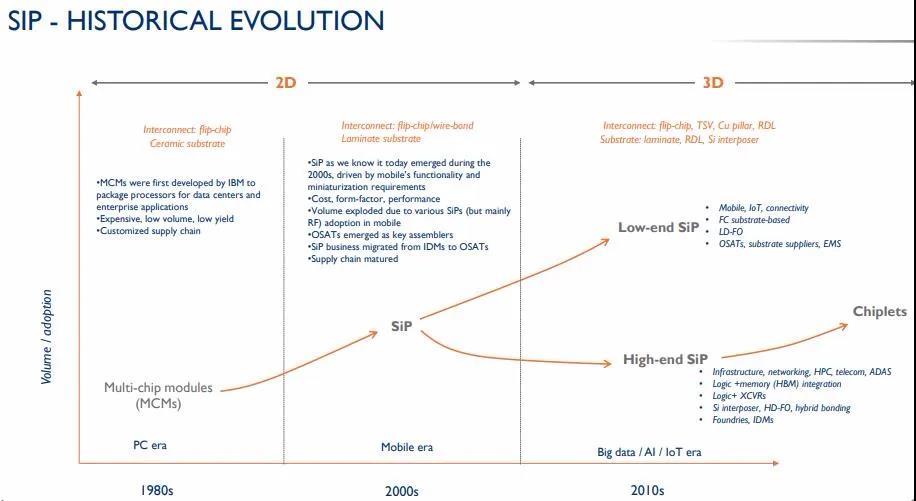
系统级封装历史演变
目前,制造商采用的商业模式是SiP成功与否的关键因素。也就是说,相对材料、技术、成本等典型的关键因素,商业模式对SiP的成功更为关键。SiP利用现有技术和基础设施实现多颗芯片的封装。但是,如果出现交付或者质量问题导致其中一颗芯片无法到位,整个SiP生产过程将被迫中断。因此,SiP解决方案还需要组装和测试能力。因此,对无晶圆厂和设计公司而言,能够提供完整SiP服务的业务模式才是最佳制造选择。
不幸的是,在目前的供应链环境中,现有的业务模式(晶圆代工厂、OSAT、基板制造商等)几乎不可能建立一个完整的整体解决方案,必须转换业务模式以获得所需的功能。在SiP产业背景下,将涌现新的业务模式趋势。Yole相信OSAT和晶圆代工厂都有潜力逐步提供整体解决方案。例如,代工厂能力正在向OSAT和基板制造商延伸,以获得测试和组装能力,即使在供应链终端出现良率问题时,也能保护自身利益。
在过去几十年,原始设备制造商、电子制造服务厂商、晶圆代工厂、整合器件制造商和无晶圆厂都严重依赖于OSAT来领导或者联合领导先进封装技术的开发及升级。基于对SiP供应链的整体分析,Yole认为OSAT和代工厂业务模式的演变将成为有利趋势,从战略上保障了更多SiP业务。领先的OSAT可以通过良好的资本支出投资和并购,弥补缺少基板制造商和EMS能力的短板,从而实现完整的解决方案,以较低成本和协同设计的便利性来吸引无晶圆厂。同时,代工厂将管理与SiP相关的并购和资本支出,最大化平衡SiP的质量和性能。
这份报告详细分析了不同的先进封装平台供应链、SiP商业模式演变、相关厂商的战略,商业化趋势等等。
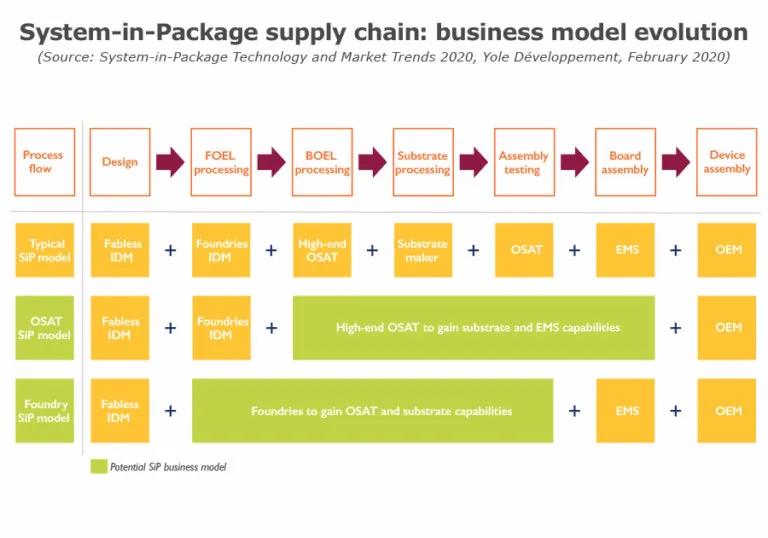
SiP供应链:商业模式演变
倒装芯片和引线键合占主导地位,但扇出封装和嵌入式芯片封装机会充足
SiP具有多项优势:封装尺寸更小、性能更佳、集成电磁干扰屏蔽功能;和独立封装或SoC封装相比,设计更灵活、成本更低。
目前,倒装芯片和引线键合技术在高端和低端SiP应用、2D/2.5D/3D异构SiP中得到了广泛应用。5G和连接性对尺寸、性能要求驱动低端SiP的发展,高端SiP则需要降低成本。随着最近对先进大尺寸封装需求的激增,制造商已经为倒装芯片/引线键合SiP(FC & WB SiP)量身定制了一轮新投资浪潮。此外,OSAT的独特性使其顺利完成了重新定位,从而具备了为FC & WB SiP生态系统提供完整解决方案的能力。
倒装芯片和引线键合SiP市场价值122亿美元(占SiP封装收入的90%以上),预计到2025年将达到171亿美元,2019-2025年复合年增长率为6%。倒装芯片和引线键合SiP率先为低端和高端应用创造价值,并在供应链中创造新的机遇。
扇出(FO)封装已经成为SiP的主要封装选项之一。然而,扇出封装在SiP的应用仍然受限于多芯片工艺的良率成本问题。因此,目前正在开发和采用FO SiP技术的厂商已经具有很强的专业知识和成熟的量产能力。该市场自2017年以来一直由台积电主导,2019年台积电在FO SiP的市场份额超过90%。FO SiP的关键应用仍然是移动和消费类电子。然而,随着数据中心、5G和自动驾驶的兴起,将推动FO SiP在电信、基础设施和汽车等方面的应用。
嵌入式芯片技术正从单芯片嵌入过渡至多芯片嵌入。IC基板和电路板的复杂性增强、尺寸变大,因为平均销售价格(对于特定市场的某些应用来说)将有所增长。在2019-2025年期间,嵌入式芯片SiP的出货量增长率将达27%左右,2025年其市场规模将超过3.15亿美元,主要来源于汽车、电信&基础设施、移动应用。尽管嵌入式芯片SiP市场规模很小,但是增长势头强劲。
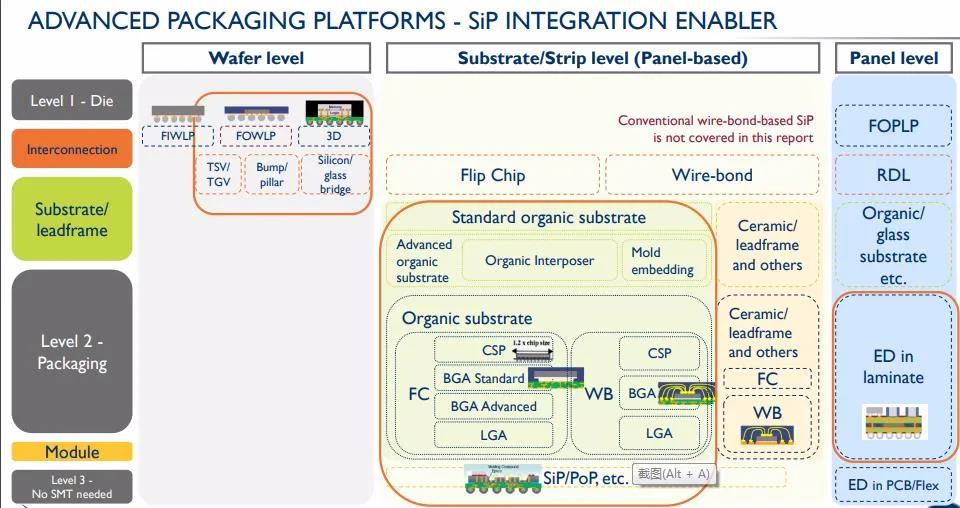
先进封装平台——SiP集成赋能者
本报告针对不同封装平台,覆盖各类应用,聚焦SiP技术趋势、发展路线图、市场驱动因素、技术挑战以及市场现状等。
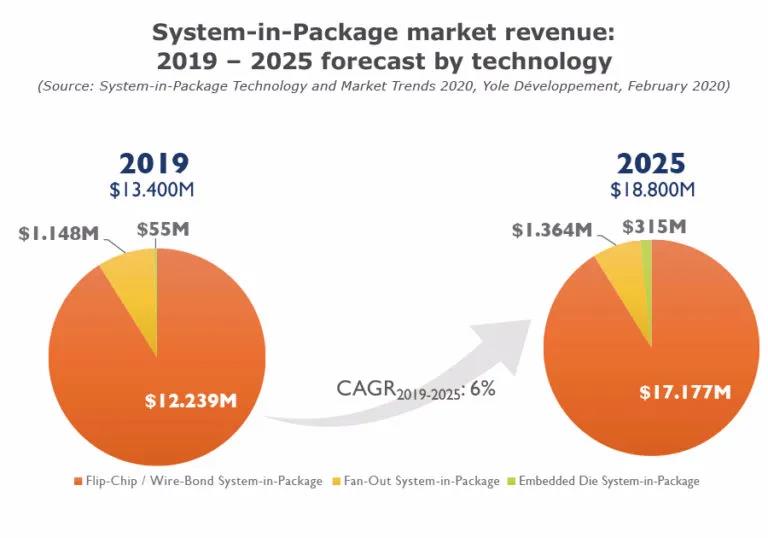
2019-2025年SiP市场规模(技术细分)
在各类应用对异质集成的需求驱动下,2025年SiP业务规模将突破190亿美元。
5G、连接性、网络、服务器和物联网等大趋势对SiP的需求越来越多,制造商的业务模式不断更新,SoC先进硅技术节点对成本的关注日益增加,封装技术的飞跃发展等一些列因素都将推动SiP市场的增长。
2019年SiP市场实现了134亿美元的营收,复合年增长率达6%,2025年市场规模将实现188亿美元。移动和消费类电子是SiP的最大市场(复合年增长率5%),紧随其后的是电信和基础设施(复合年增长率11%)和汽车市场(复合年增长率11%)。这些数据并不令人惊讶,作为新兴封装技术的先驱者,对上述市场而言,减少封装尺寸和提高性能是关键参数。
在移动和消费电子领域,手机占SiP 2019年市场最大份额。不过,增长最快的动力来自市场规模较小的其他终端设备。未来五年,未来5年,可穿戴设备、Wi-Fi路由器和物联网将在SiP市场快速增长,主要驱动因素是5G和传感器。尽管手机(尤其是智能手机)市场已经饱和,随着步入5G时代,为SiP创造了新的机会。在电信和基础设施领域,基站和服务器的复合年增长率都有望达到两位数,其中基站的年复合增长率高达41%。这主要是因为5G基站需要通过倒装芯片球栅阵列实现更多SiP集成。此外,服务器如CPU、 xPU(小芯片、硅转接板、扇出型)和现场可编程门阵列需要高端SiP。
在汽车和运输行业,高级驾驶辅助系统和资讯娱乐是主要驱动力。尽管摄像头的市场份额很小,但是ADAS的单目、双目和三目摄像头都将采用SiP,因此其增速最快。此外,视觉处理单元和资讯娱乐对计算能力也有要求。SiP的另一驱动力来自于MEMS和传感器,包括压力传感器、惯性测量单元、光学MEMS、微测辐射热计、振荡器和环境传感器等。医疗、工业、国防和航空航天等领域的SiP市场规模尚小,但在机器人和物联网相关应用中,其增速强劲。
本报告针对不同封装平台和不同应用,发布了2018年-2025年SiP市场预测,并对相关厂商及其市场份额进行分析。
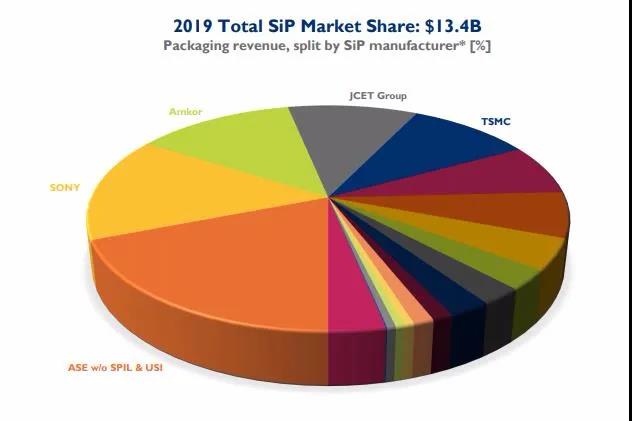
2019年SiP市场份额
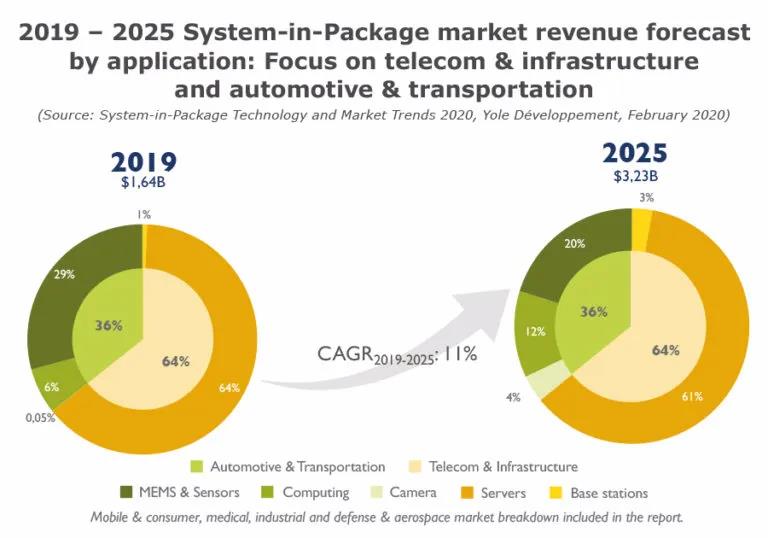
2019-2025年SiP市场规模预测(应用细分)
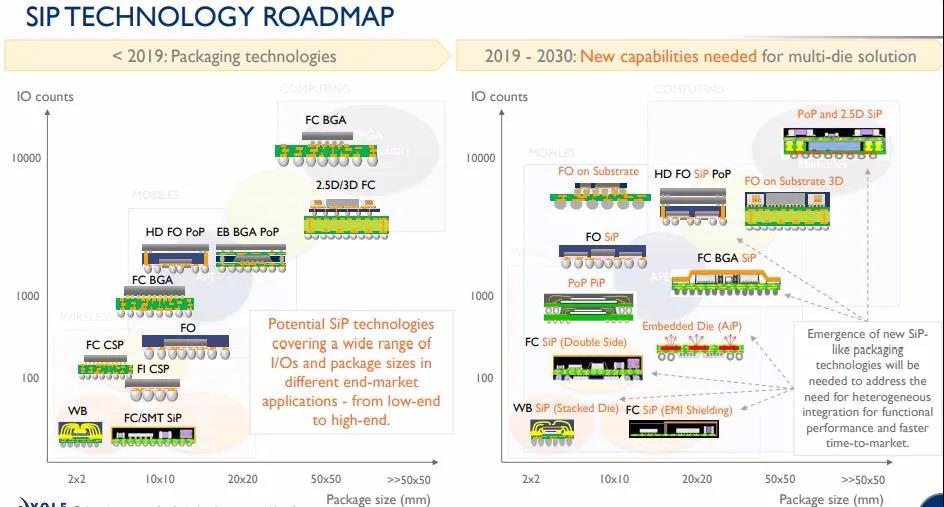
SiP技术路线图
关于《System-in-Package Technology and Market Trends 2020》
本报告共计330页,探索了先进封装领域的最热趋势,包括SiP市场预测(主要关注FC,WB,FO和ED)和市场发展趋势、市场份额以及整体产业链分析。
声明:本网站部分文章转载自网络,转发仅为更大范围传播。 转载文章版权归原作者所有,如有异议,请联系我们修改或删除。联系邮箱:viviz@actintl.com.hk, 电话:0755-25988573

