BusinessNews
  • 首页
  • 英文版
  • 电子读物
    • 期刊
    • 焦点
  • 晶芯研讨会
  • 白皮书
  • 人才对接
  • 采购供需
  • 多媒体
    • 视频
    • 图集
  • 媒体信息
    • 投稿指南
    • 2026年媒体信息
  • 关于我们
    • 联系我们
    • 加入我们
  • 捷径:
  • 新闻动态
  • 采访报道
  • 制造与封装
  • 设计与应用
  • 设备与材料
  • 产业与市场
  • 产品特写
  • 展会与活动

当前位置:

     首页 > 新闻资讯  > 新闻动态

中芯国际总市值近6000亿,上市首日创多个A股记录

2020/7/16 19:38:52

来源:集微网,以及互联网

■ 截至7月16日收盘,中芯国际报82.92元/股,较发行价涨幅高达201.97%,总市值也暴增至5917.52亿元。上市首日,中芯国际的成交额实现479.67亿元,位列中国证券史第四位。

■ 中芯国际发行价为27.46元/股,发行市值532亿元,在高涨的市场热情之下,中芯国际在竞价环节即被推高至110元/股,开盘大涨245.96%,开盘价95元/股,市值达6779亿元。

■ 中芯国际大涨的同时,大盘出现大跌,此外,受市场追捧的概念股比如中微公司、沪硅产业、长电科技等个股跌幅较大。半导体板块则于7月15日就普遍下跌回调,中芯国际虹吸作用明显。

7月16日,中芯国际上市首日即创下多个A股记录。截至今日收盘,中芯国际总市值突破6100亿元,超越恒瑞医药跻身A股市值第11位,成为A股市值最高的科技型公司、科创板市值最高的公司、半导体行业市值最高的公司。中芯国际是全球领先的集成电路晶圆代工企业之一,也是中国大陆技术最先进、规模最大、配套服务最完善、跨国经营的专业晶圆代工企业。

国内晶圆代工龙头, 规模优势逐步强化

根据 IC Insights 公布的 2018 年纯晶圆代工行业全球市场销售额排名,中芯国际位居全球第四位,在中国大陆企业中排名第一。

据招股书披露,中芯国际主要为客户提供0.35~14纳米多种技术节点、不同工艺平台的集成电路晶圆代工及配套服务。在逻辑工艺领域,中芯国际是中国大陆第一家实现14纳米FinFET 量产的晶圆代工企业,代表中国大陆自主研发集成电路制造技术的最先进水平;在特色工艺领域,中芯国际陆续推出中国大陆最先进的24纳米NAND、40 纳米高性能图像传感器等特色工艺,与各领域的龙头公司合作,实现在特殊存储器、高性能图像传感器等细分市场的持续增长。

集成电路晶圆代工是中芯国际主营业务收入的主要来源,近三年占主营业务收入的比例分别为 95.94%、89.30%及 93.12%。伴随着全球代工厂市场的快速成长,中国代工厂在全球代工市场中占比不断提升,2019年占比达到16%,预计未来会进一步提升至20%以上。而作为国内晶圆代工龙头,未来中芯国际在市场的占比也将进一步提高。

目前,中芯国际在上海、北京、深圳、天津拥有多个生产基地,其中晶圆厂7个 , 12寸厂4个,8寸厂3个。在上海建有一座12寸晶圆厂和一座8寸晶圆厂,在北京建有一座12寸晶圆厂和一座控股的12寸先进制程晶圆厂,在天津和深圳各建有一座8寸晶圆厂,在江阴有一座控股的12寸凸块加工合资厂。

2020年一季度,中芯国际合计折算后的 8 英寸月产能高达47.6万片,产能利用率高达 98.5% 。上海新建12寸厂在2019年第四季度开始投入生产,月产能为 6750片,2020年一季度月产能达到9,000片,环比增长 33.3%。中芯国际下游需求以通信、消费两大应用为主。通信应用贡献了公司49%的营收,消费应用贡献了公司35%的营收。受疫情影响,全球消费类芯片的需求整体受到抑制,但是受益于国产替代转单效应,公司的营收在2020年一季度进入高速增长阶段。2020年第一季度公司营收同比增长35.3%,净利润同比增长 91%。

此次中芯国际募投项目的载体为中芯南方,总投资 90.59 亿美元,募投资金主要用于 12 英寸芯片 SN1 项目扩产,工艺技术水平为14 纳米及以下,目前已建成月产能 6000 片,募集资金主要用于满足将该生产线的月产能扩充到 3.5 万片的部分资金需求。随着中芯国际扩产进行,相关设备和材料商有望加速获得订单。

深度绑定产业链相关公司,打造利益共同体

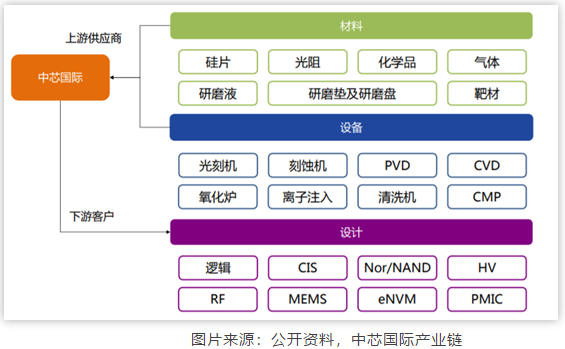
除集成电路晶圆代工外,中芯国际亦致力于打造平台式的生态服务模式,为客户提供设计服务与IP 支持、光掩模制造、凸块加工及测试等一站式配套服务,并促进集成电路产业链的上下游合作,与产业链各环节的合作伙伴一同为客户提供全方位的集成电路解决方案。中芯国际上游主要是硅片、光阻、气体、研磨液、靶材等原材料供应商以及光刻机、刻蚀机、清洗机等设备供应商。

SMIC-00.png

事实上,早在科创板上市之前,中芯国际已经与长电科技、金宏气体等产业链上下游公司在业务上展开深入合作。据了解,中芯国际为了更好的将制造和封装技术相结合,在2014年就联合长电科技共同成立Bumping厂“中芯长电”,以研发先进封装技术,为客户提供一站式的解决方案,提高市场竞争力。近期,中芯国际旗下全资孙公司“中芯晶圆”也参与了国内特种气体供应商金宏气体IPO的战略配售,并签署的《战略合作备忘录》,双方就半导体晶圆用高端电子专用材料研发、测试、验证等方面进行合作,以实现中芯晶圆关联企业供应链国产化。

此次中芯国际A股战略配售,与18家配售机构签署了《战略合作备忘录》,为中芯国际提供所需资金支持的同时,更为其业务发展提供保障,有利于持续强化半导体产业链国产替代逻辑。其中,包括澜起科技、韦尔股份、汇顶科技、聚辰股份、全志科技、上海新阳、上海新昇、中环股份、安集科技、江丰电子、中微公司、至纯科技、盛美半导体等半导体设计、材料、设备公司共同参与中芯国际战略配售,这有利于产业链相关公司进行深度绑定,发挥产业链的协同作用。

材料及设备公司的机遇

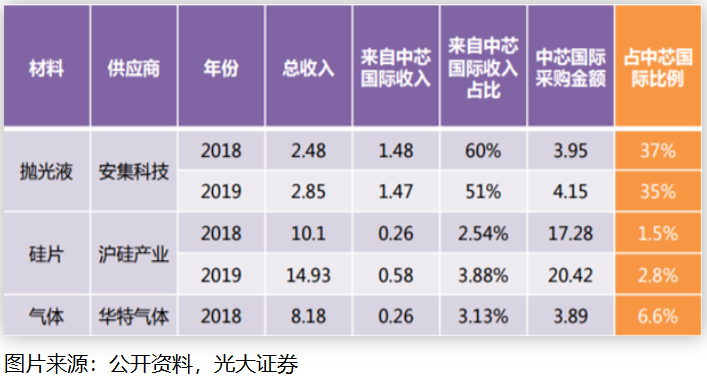
中环股份、安集科技、上海新阳、上海新昇、江丰电子属于中芯国际的上游原材料供应商,通过与中芯国际在战略上的合作,这些公司的产品能够获得优先的采购权,有助于保持业绩的稳定性。比如安集科技2018年、2019年从中芯国际确认的收入分别为1.48亿元、1.47亿元,占中芯国际采购的比例分别为37%、35%,这一部分购销金额非常稳定,未来如果中芯国际扩充产能的话,势必会加大安集科技抛光液的采购量,进而会带动安集科技业绩的释放。

中芯国际主要材料供应商(亿元)

SMIC-01.png

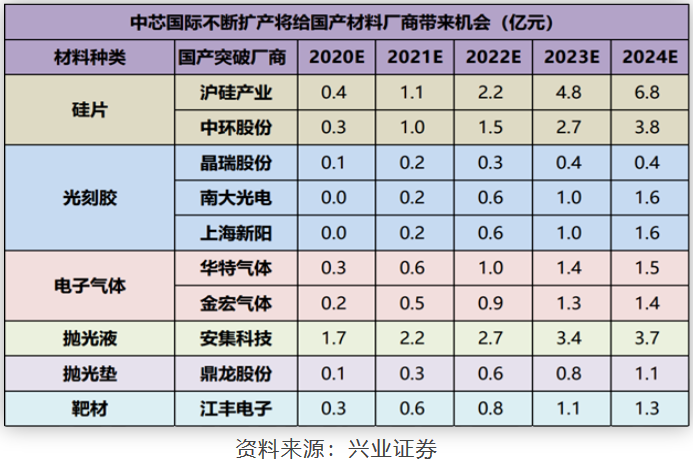
中芯国际近三年采购半导体材料价值量持续上升,2019年达到47.2亿,其中硅片占比最大,为43%,光刻胶及配套试剂、湿化学品、电子气体、抛光液、抛光垫、靶材占比分别为15%、14%、8%、9%、6%、5%。根据兴业证券的测算(假设中芯国际2020-2024年8寸线产能从22.5万片/月扩产到30万片/月;12寸成熟产线产能从10万片/月扩产到17万片/月;12寸先进产线产能从0.3万片/月扩产到7万片/月),中芯国际不断扩产将给国产材料厂商带来的收入增长情况如下:

SMIC-02.png

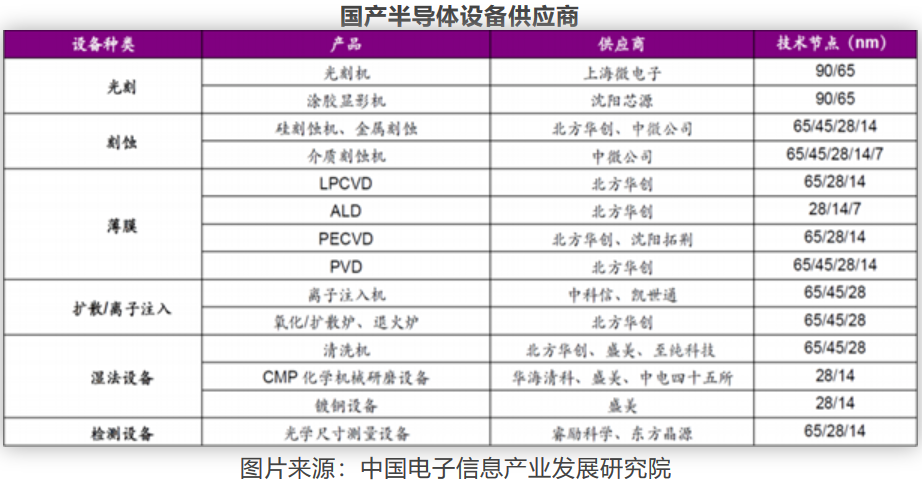
中微公司、至纯科技、盛美半导体为中芯国际的上游设备厂商,中芯国际不断的技术更新也有利于带动相关设备公司技术的不断进步,从招股书募资用途来看,90.59亿美元将用于工艺技术水平为14 纳米及以下的12 英寸芯片SN1项目,但目前大部分设备厂商的工业技术水平还处在28纳米以上,如果要适配中芯国际的生产线,这些设备厂商只有将原有设备及技术进行不断的升级改造,而这将推动设备厂商的技术发展。

SMIC-03.png

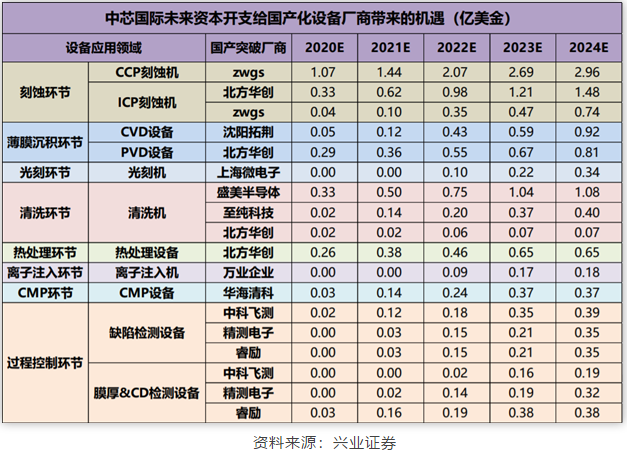
据公开资料显示,中芯国际2019年设备投入共21亿美元,2020年募资加码中芯南方项目后,设备投入有望增加到43亿美元,同比增长105%。根据兴业证券的预测(假设1.中芯国际2020-2024年资本开支分别为43亿、50亿、60亿、70亿、70亿美金;2.资本开支中有80%是用来采购设备;3. 采购设备的资本开支中有20%为成熟制程的投资,80%为先进制程的资本开支),中芯国际不断扩产将给国产设备厂商带来的收入增长情况如下:

SMIC-04.png

众所周知,半导体产业是一个资金密集型、技术密集型和人才密集型的高科技产业,也是支撑国民经济和社会发展的基础性、战略性和先导性产业。半导体制造作为半导体产业的核心环节,中芯国际的上市无疑会推动整个产业链的发展。尤其是在中美贸易摩擦的背景下,公司不断加大研发投入并且与国内半导体产业链公司进行深入合作,毫无疑问会推动整个半导体产业链技术的进步,进而推动半导体产业链国产替代的进程。


机构观点:预计科创板上市后中芯国际股价继续拉升,但其扩产进展或不及预期

7月16日,中芯国际在科创板挂牌上市,高开245.96%,成为科创板首家实现“A+H”上市的红筹企业。截至7月16日收盘,中芯国际A股报82.92元/股,上涨201.97%,H股报28.75港元/股,下跌25.23%,恒生指数下跌2%。

近日,兴业证券,华创证券,国信证券等多家研究机构相继发表中芯国际相关研究报告。

国信证券认为,中芯国际比贵州茅台更具有议价能力,从社会必要劳动时间角度看,中芯国际14nm先进制程出现时间远远晚于茅台,价值量更高。

华创证券则认为,中芯国际是全球第四,大陆地区排名第一的晶圆代工厂,代表大陆地区最高技术水平也是规模最大、制程最先进的晶圆代工厂。

2019年,中芯国际实现营业收入31.24亿美元,全球份额位列第四,客户覆盖海外及大陆地区大部分知名厂商。

另外,华创证券还提到行业需求与竞争公司对中芯国际的利好。华创认为,去年下半年起半导体行业复苏,中芯国际的产能利用率及产品结构改善,公司盈利能力持续恢复。同时,目前半导体行业第二梯队传统玩家联电及格罗方德已经宣布放弃7nm及以下先进制程的研发,中芯国际可有更大市场空间。

因此,各研究机构对于IPO上市后的中芯国际的目标价预估都有所上升。兴业证券预计,公司2020年,2021年每股净资产将分别达到1.84、1.87美元,港股目标价提升为43.50港元。华创证券则给予公司目标市值区间为5820-6790亿元(人民币,下同),对应股价为76.0-88.7元。国信证券预测中芯国际科创板股价为每股83.3元,对应市值为6355亿元。

值得注意的是,华创证券首次予中芯国际“推荐”评级,国信证券也在近日的研究报告中给予中芯国际“买入”评级,但兴业证券仍然维持“审慎增持”评级。

兴业证券认为, 中芯国际产能爬坡与良率提升符合此前预期,国产化需求对利用率形成有力支撑,但先进制程折旧常态化或影响盈利能力。华创证券也提到,疫情等的冲击可能会使先进制程研发,扩产进展不及预期。


声明:本网站部分文章转载自网络,转发仅为更大范围传播。 转载文章版权归原作者所有,如有异议,请联系我们修改或删除。联系邮箱:viviz@actintl.com.hk, 电话:0755-25988573

上一篇:从苏州敏芯IPO注册看国内MEMS行业的发展

下一篇:台积电Q2营收738.2亿元,9月14日后或停止供货华为

相关资讯

              暂无相关的数据...

本期内容

2026年 夏季刊

订阅期刊

过刊查询

efocus

赞助商

友情链接
回到顶部

Copyright© 2026:《半导体芯科技》; All Rights Reserved.      粤公网安备 44030402004707号   粤ICP备12025165号-7     服务条款     隐私声明